

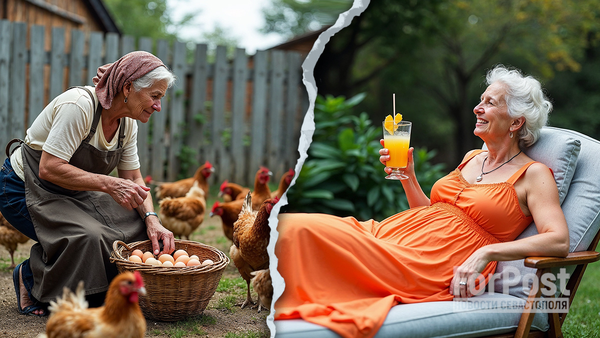
Деньги, которые семья копила десятилетиями, редко имеют одну-единственную трактовку. Для старшего поколения накопленная сумма — это подушка безопасности, возможность путешествовать, лечиться и не просить помощи у близких. Для их выросших детей те же цифры на счёте нередко превращаются в будущий первый взнос, долгожданный автомобиль или квадратные метры, которые без родительской поддержки пришлось бы зарабатывать ещё очень долго. Каждая сторона искренне уверена, что именно её видение — единственно правильное, а любые альтернативы кажутся почти предательством семейных интересов.
Напряжение появляется не сразу. Сначала это лёгкое недоумение, потом — осторожные намёки, а затем и полноценные разговоры о том, кто на что рассчитывает. И если на Западе подобные дискуссии уже получили устоявшееся обозначение, то в российских реалиях тема только начинает проговариваться вслух, часто оборачиваясь затяжными обидами.
Иллюстрация, отражающая разницу между представлениями о финансовом будущем у разных поколений одной семьи.
Что скрывается за модной аббревиатурой
Англоязычный термин SKI расшифровывается как spending the kids’ inheritance — дословно «тратить наследство детей». Звучит вызывающе, будто родители объявили войну собственным отпрыскам. Однако за этой формулировкой стоит гораздо менее драматичная идея: перестать воспринимать интересы взрослых детей как автоматический приоритет, ради которого нужно отказывать себе во всём до конца жизни.
Мне кажется важным подчеркнуть: речь не идёт о бездумном сжигании семейных накоплений за пару лет. Скорее, это попытка сместить фокус с бесконечного накопительства в сторону разумного баланса. Человек, который тридцать лет работал и откладывал, вправе задать себе вопрос: а когда именно наступит тот момент, когда можно будет потратить заработанное на собственную жизнь? И если ответ «никогда» — это тревожный сигнал, а не добродетель.
Опросы, проведённые в разных странах, показывают, что подобные настроения перестали быть маргинальными. Значительная часть людей старшего возраста открыто говорит, что не готова затягивать пояса только для того, чтобы оставить более крупную сумму наследникам. При этом важно различать готовность тратить на себя и желание полностью обнулить счета: между этими позициями огромная дистанция, которую публичные дискуссии часто игнорируют ради громких заголовков.
Пенсия как время свободы, а не ограничений
Британские исследователи из SunLife в 2024 году выяснили: почти треть участников опроса старше пятидесяти лет выбрала бы комфортную пенсию, даже если это означает существенное сокращение наследства или его полное отсутствие. Ещё более значительная группа — сорок три процента — хотела бы совмещать помощь семье с сохранением привычного уровня жизни. Тех, кто готов экономить ради будущих наследников, оказалось заметно меньше — лишь двенадцать процентов.
Австралийские данные рисуют похожую картину. Исследование Vanguard, охватившее более восемнадцати сотен работающих и уже вышедших на заслуженный отдых граждан, показало: почти половина респондентов ставит собственные расходы выше потенциального наследства. Однако полностью израсходовать накопления согласились лишь семь процентов. Это подтверждает: большинство людей не стремится оставить детей ни с чем, но и не считает нужным жертвовать качеством собственной жизни.
Стоит, впрочем, относиться к подобным цифрам с осторожностью. Опросы фиксируют намерения, а не реальное поведение. Кроме того, часть исследований проводят организации, чья аудитория — люди старшего возраста, что может влиять на формулировки и интерпретацию результатов. Но даже с учётом этих оговорок тренд очевиден: тема личных потребностей родителей перестала быть запретной.
Ожидания детей не всегда совпадают с опасениями родителей
Любопытно, что конфликт поколений возникает далеко не в каждой семье. Исследование Australian Seniors за 2025 год показало: шестьдесят семь процентов опрошенных пенсионеров заявили, что их близкие поддерживают траты на путешествия и другие личные удовольствия. Почти семьдесят процентов не испытывали вины за то, что потратили деньги, которые могли бы достаться наследникам. Правда, здесь есть важный нюанс: спрашивали самих пенсионеров, а не их детей, чьё мнение могло бы отличаться.
Британские данные добавляют объёма: около трети взрослых людей предпочли бы, чтобы родители наслаждались заслуженным отдыхом, даже если наследства не будет вовсе. Но одновременно двадцать семь процентов рассчитывали получить свою долю, а шесть процентов уже встроили будущее наследство в личные финансовые планы. Именно на этом стыке и рождается непонимание: старшие видят в накоплениях личный ресурс, младшие — часть общего семейного капитала.
Обе позиции имеют внутреннюю логику. Родители, всю жизнь откладывавшие на чёрный день, считают себя вправе распоряжаться результатом своего труда. Дети, выросшие в условиях дорогой недвижимости и нестабильных доходов, воспринимают семейные накопления как единственный реальный шанс на жильё. Никто не хочет быть эгоистом — просто представления о справедливости у сторон принципиально разные.
Помощь при жизни вместо наследства после
Один из возможных компромиссов — передавать часть средств заранее, когда они действительно нужны. В британском исследовании двадцать один процент участников старше пятидесяти лет предпочли бы отдать предназначенные для наследства деньги ещё при жизни. Логика здесь простая: первый взнос по ипотеке в тридцать лет способен изменить траекторию жизни молодой семьи гораздо сильнее, чем наследство, полученное в шестьдесят, когда основные финансовые вопросы уже решены.
Однако такая щедрость не должна превращаться в самоотречение. Расходы на медицинское обслуживание, уход и повседневные нужды с возрастом обычно растут, а не сокращаются. Родителям важно сохранять собственный резерв, который обеспечит независимость и достоинство в любой ситуации. Помощь, после которой старшее поколение остаётся без средств к существованию, не назовёшь разумной — ни со стороны детей, ни со стороны самих родителей.
Я убеждена, что открытый разговор о деньгах мог бы снять половину напряжения. Вместо того чтобы гадать, кто на что рассчитывает, стоит проговорить ожидания вслух: какую помощь родители готовы оказать, в какой форме и на каких условиях. Это сложный разговор, но его отсутствие порождает гораздо больше обид, чем любая, даже самая неудобная, честность.
Российская специфика: обязанность или добрая воля
Прямой перенос западных моделей на российскую почву невозможен. Слишком различаются уровни доходов, стоимость жилья, доступность кредитов и культурные установки. Но ожидание родительской поддержки в решении жилищного вопроса здесь не менее распространено, а возможно, даже сильнее.
Данные ВЦИОМ за февраль 2024 года показательны: шестьдесят три процента россиян считают участие родителей в решении жилищного вопроса детей необходимым. Половина опрошенных высказалась за посильную помощь при покупке недвижимости, а тринадцать процентов и вовсе назвали покупку квартиры целиком родительской обязанностью. Это не статистика реальных денежных переводов, а срез общественных ожиданий, но он многое говорит о том, насколько глубоко укоренена идея пожизненной ответственности старших перед младшими.
Между помощью с первоначальным взносом и обязательством обеспечить взрослых детей жильём существует принципиальная разница. Поддержать молодую семью в сложный момент — одно. Годами откладывать собственные потребности, потому что тридцатилетним детям всё ещё требуются родительские деньги, — совсем другое. Второй сценарий превращает заботу в бессрочное обязательство, которое лишает старшее поколение права на собственную жизнь.
Главный вопрос, пожалуй, не в том, имеют ли родители право тратить накопления на себя. Ответ очевиден: имеют. Вопрос в том, как выстроить отношения так, чтобы помощь не стала пожизненной повинностью, а отказ от неё — поводом для разрыва. Наследство — это то, что останется после жизни, а не причина откладывать саму жизнь на бесконечное «потом».
Обсуждение пенсионного возраста в европейских странах заставляет задуматься о том, сколько времени останется на реализацию собственных планов.
Изменения в пенсионных выплатах напрямую влияют на то, какими суммами старшее поколение сможет распоряжаться.