Убеждение, что сначала нужно заработать приличные деньги, а уже потом погружаться в тонкости управления ими, знакомо очень многим. Долгое время я жила именно с такой установкой. Казалось, что финансовая грамотность — это удел тех, у кого уже есть солидный капитал, а мне, обычному человеку с понятной зарплатой, это не особенно нужно.
Однако в 2012 году привычная картина мира рухнула. Я оказалась во втором декретном отпуске, и единственным источником стабильности остались выплаты на ребёнка, которые постепенно таяли. Накоплений не было вовсе. Именно тогда, столкнувшись с реальной финансовой неопределённостью, я впервые задала себе вопрос: как можно зарабатывать, не выходя из дома, и что вообще делать с деньгами, чтобы они не утекали сквозь пальцы?
С того момента начался мой долгий путь к пониманию личных финансов. Сегодня, оглядываясь назад, я вижу, сколько ошибок можно было избежать, если бы рядом был кто-то, кто вовремя подсказал бы простые, но важные вещи. Именно этими наблюдениями мне и хочется поделиться.
Меня зовут Татьяна Волкова. Я эксперт по созданию личного капитала, инвестор в ценные бумаги, недвижимость и криптовалюту. Уже более 14 лет я занимаюсь финансовым образованием и помогаю людям разбираться с деньгами.
Мой рассказ — это не свод абстрактных правил, а личный опыт, который я бы с радостью передала самой себе в тот непростой момент, когда всё только начиналось.
Старт, который казался безнадёжным
Сейчас мне 43 года, и со стороны может показаться, что я всегда уверенно ориентировалась в мире инвестиций и капитала. Но это совсем не так. В начале пути у меня не было ни накоплений, ни понимания, как устроены финансовые инструменты, ни даже базовой уверенности в том, что я смогу во всём этом разобраться. Был только страх и ощущение, что инвестиции — это что-то для богатых и профессиональных игроков, но точно не для меня.
В 26 лет я стала коммерческим директором. Мне нравилась стабильность: понятный оклад, процент от продаж, возможность влиять на собственный доход. Наша семья жила вполне комфортно — мы путешествовали, ходили в кафе, позволяли себе многие приятные вещи. Казалось, что эта стабильность будет длиться вечно.
Ощущение незыблемости происходящего оказалось иллюзией. В 29 лет я ушла в декрет со вторым ребёнком. До этого мой ежемесячный доход составлял примерно 60–80 тысяч рублей. Поначалу всё складывалось неплохо: были выплаты, мы занимались ремонтом. Но деньги имеют свойство заканчиваться, и в какой-то момент я осознала, что не понимаю, что будет дальше.
Это был переломный момент. Мне хотелось снова путешествовать, не экономить на качественной стоматологии, выбирать, а не думать постоянно о том, хватит ли денег. И самое интересное — у меня было экономическое образование, но о личных финансах я не знала практически ничего. Первые полгода ушли на то, чтобы разобраться с собственными страхами и начать планомерно изучать тему.
Я выписала на лист А4 все незнакомые термины: акции, облигации, ПИФы, ETF, опционы, фьючерсы — и методично разбиралась с каждым из них. Это было похоже на изучение иностранного языка, только вместо слов были финансовые понятия. Постепенно страх уступал место интересу, а интерес — уверенности.
В 2013 году я открыла первый брокерский счёт. К этому моменту я накопила необходимые 30 тысяч рублей и уже спокойно понимала, что делаю. Это был мой первый осознанный шаг в мир инвестиций.
Главная ошибка, о которой я жалею
Если спросить меня, что я считаю своей самой серьёзной ошибкой на этом пути, я отвечу без колебаний: потерянное время. Не неудачная инвестиция, не выбор неправильного инструмента, а именно годы, потраченные на раскачку и отсутствие системы.
В 2008 году мы купили квартиру в Уйме. Для семьи это была большая цель, на которую пришлось долго копить. Позже через знакомство с агентством недвижимости у меня появилась возможность зарабатывать на сделках.
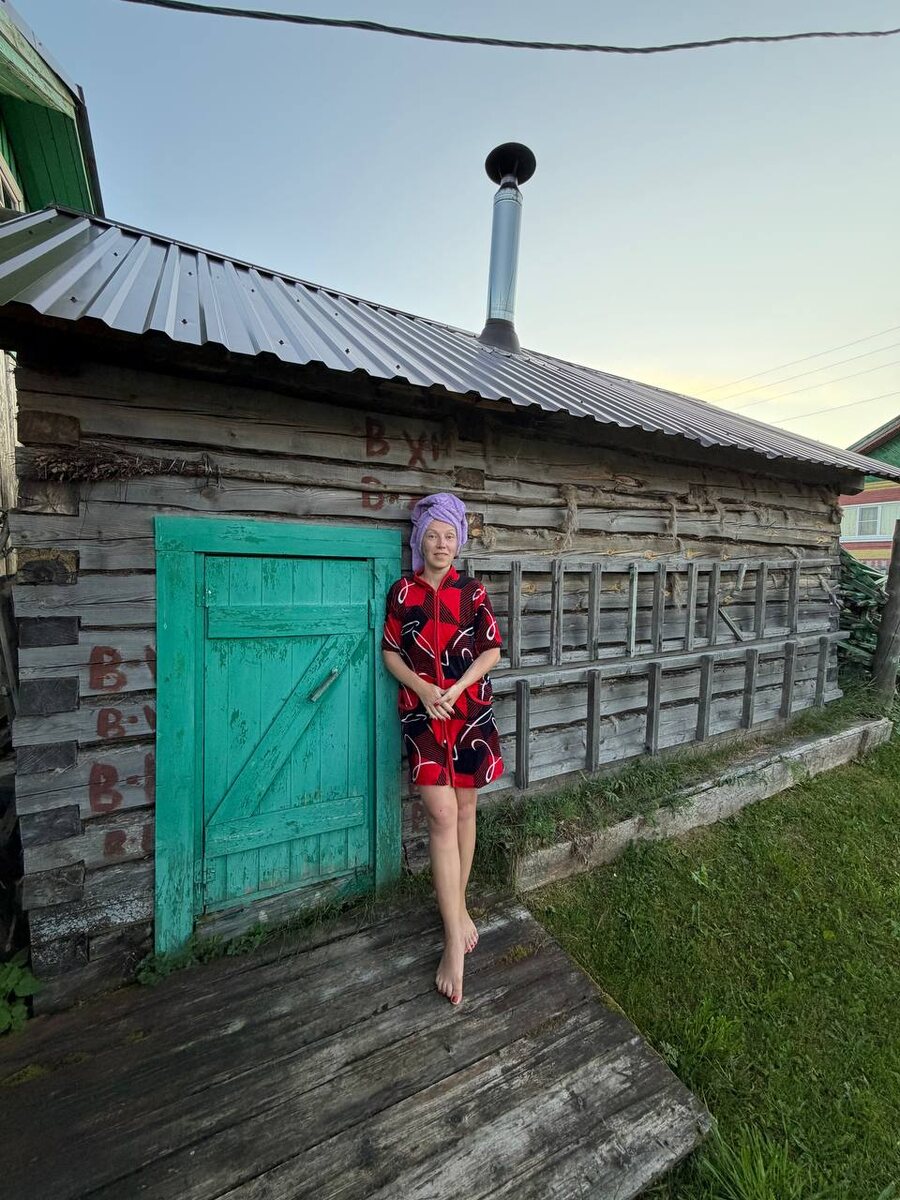
Каждый год я возвращаюсь в свой первый родной дом в деревне под Архангельском, чтобы вспомнить, с чего всё начиналось, и оценить пройденный путь.
Со временем я начала получать доход от сделок с недвижимостью и копить. Так удалось приобрести первую инвестиционную квартиру. Но пока я ждала, когда она построится и начнёт приносить результат, я продолжала зарабатывать и откладывать. Проблема была в том, что у меня не было системы управления деньгами. Мы могли забрать часть накоплений и потратить их на отпуск, а потом снова начать копить. Получали — тратили, получали — снова тратили. Это был замкнутый круг.
Сейчас я отчётливо вижу: двигаться можно было значительно быстрее. Мне не хватало целостного понимания того, сколько оставлять, куда направлять деньги и как превращать заработанное в настоящий капитал. Поэтому сегодня, если бы я начинала заново, я бы не стала искать волшебный инструмент или гнаться за быстрым заработком. Я бы начала с главного — с определения цели и понимания того, зачем мне вообще нужны деньги. Потому что сначала появляется цель, а уже потом под неё подбираются инструменты.
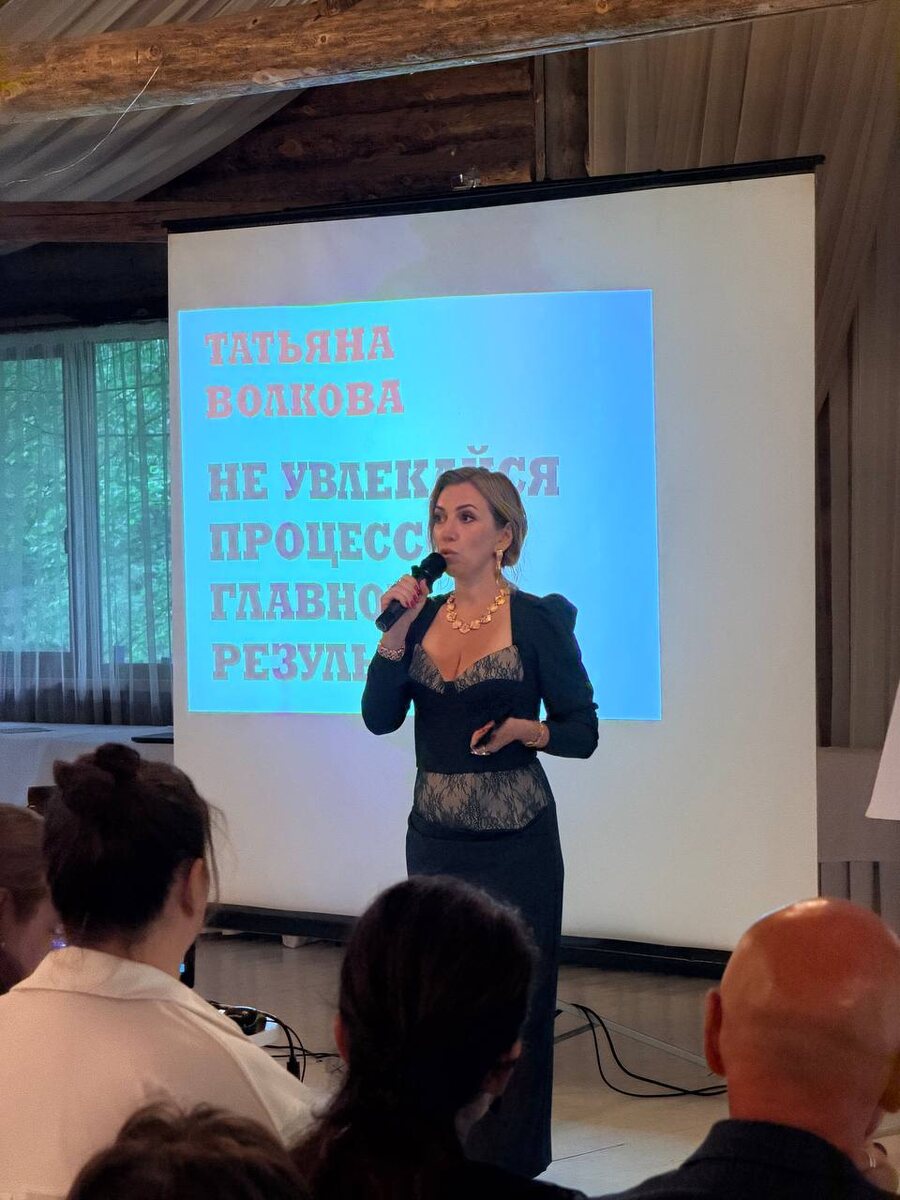
Сейчас я регулярно провожу мероприятия по финансовой грамотности, потому что сама прошла этот путь и хорошо понимаю, с какими типичными ошибками сталкиваются люди.
С чего я бы начала сегодня
Если бы мне нужно было выстроить свой путь заново, я бы сосредоточилась на нескольких ключевых шагах, которые в своё время давались мне непросто, но оказались решающими.
Первый шаг — это разобраться в основах денег. В начале пути легко потеряться в огромном потоке информации: разные советы, противоречивые мнения, множество подходов. Я бы не пыталась собрать как можно больше сведений, а сфокусировалась на базовых принципах. Мне в своё время очень помогла книга «Богатый папа, бедный папа» Роберта Кийосаки. Именно после неё я впервые увидела, что с деньгами можно жить иначе: не просто зарабатывать и тратить, а создавать активы и постепенно приумножать то, что имеешь. Ещё одной важной для меня книгой стала «Подсознание может всё» Джона Кехо — она сильно повлияла на моё восприятие мышления и человеческих возможностей. Но просто читать недостаточно. Важно применять полученные знания на практике, иначе можно годами изучать тему денег, не меняя при этом ничего в своей жизни.
Второй шаг — создать привычку регулярно откладывать. Не стоит ждать конца месяца в надежде, что что-то останется. Обычно не остаётся ничего. Лучше сразу откладывать часть с каждого поступления денег. В моей ситуации это происходило параллельно: 10% я направляла на подушку безопасности, отдельно работала над увеличением дохода и постепенно закрывала долги. При этом для меня было важно не просто экономить, а именно увеличивать доход. Я начала писать контрольные работы за 800 рублей. Потом стала брать дипломные работы и более сложные задачи — постепенно дошла до сумм в десятки тысяч рублей за одну работу. Все свободные деньги мы не тратили, а направляли дальше: часть на накопления, часть на закрытие долгов, часть на инвестиции.
Третий шаг — сформировать финансовую подушку. Это одна из вещей, которую я точно сделала бы по-другому: создала бы её гораздо раньше. В 2012 году у меня не было накоплений, и я отлично помню это тревожное состояние, когда деньги приходят и уходят, а запаса на случай непредвиденной ситуации нет. Финансовая подушка нужна именно для того, чтобы такие обстоятельства не выбивали из привычной жизни. Это деньги, которые дают запас времени и возможность спокойно принимать решения, если доход временно снизился или появились незапланированные расходы.
Даже мои ученики подтверждают: лучше откладывать по 100 рублей, чем вообще ничего. Лучше лишний раз не заказать что-то ненужное, а оставить эти деньги у себя. Потому что самое сложное — не накопить большую сумму, а вообще начать откладывать. Это первый и самый важный психологический барьер.
Чтобы понять, почему деньги приходят и уходят, сколько вы можете откладывать и какой шаг сделать первым, я провожу бесплатный практикум «Финансовая перезагрузка 2026–2027». За три дня мы разбираемся, где у вас теряются деньги, рассчитываем вашу финансовую подушку и получаем понятный план на ближайшие 90 дней, чтобы вместо ощущения «мне надо что-то менять» появилось понимание, что делать дальше.
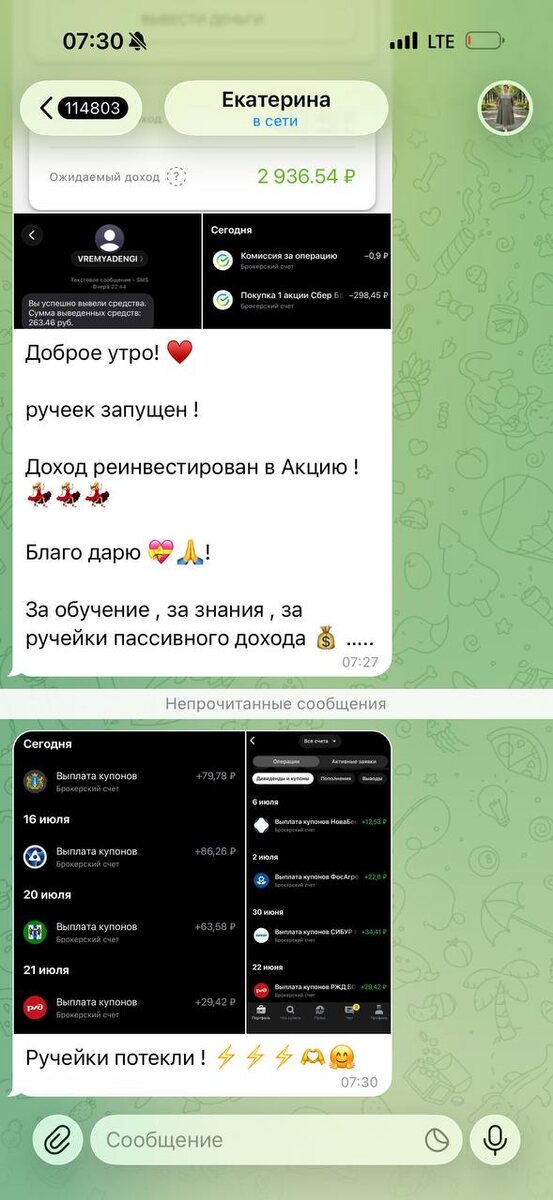
Инструменты: как не утонуть в многообразии
Четвёртый шаг — разобраться в инструментах. Важно понимать: не существует одного идеального варианта, который подходит всем. У каждого инструмента своя задача, свой уровень риска и свой срок. Лучше изучать их постепенно: сначала фондовый рынок, потом криптовалюту, а дальше глубже погружаться в недвижимость.
Облигации — один из более спокойных вариантов для инвестиций. Вы фактически даёте деньги в долг компании или государству, за это вам регулярно выплачивают проценты, а в конце срока возвращают вложенную сумму. Акции — это доля в компании. Если бизнес развивается и растёт, стоимость акций может увеличиваться, а некоторые компании выплачивают владельцам акций часть прибыли — дивиденды. Недвижимость — это не только квартира для жизни. Это могут быть объекты под аренду, коммерческая недвижимость, доходные дома. Именно этот инструмент сильно изменил мой собственный путь. Криптовалюта — отдельное направление, которое требует знаний и понимания рисков. Здесь особенно важно не идти за эмоциями и обещаниями быстрых денег. Коллективные инвестиции — возможность участвовать в крупных проектах вместе с другими инвесторами, когда самостоятельно зайти в такой объект сложно.
Не стоит просто бежать за инструментом, про который кто-то рассказал и пообещал большую доходность. Важно сначала понять: зачем вам эти деньги, когда они понадобятся и какой вариант подходит именно под вашу ситуацию. Потому что одного универсального инструмента нет.
И ещё важно сохранять спокойствие. В инвестициях очень легко поддаться эмоциям: купить, когда все вокруг говорят о росте, или продать, когда становится страшно. Я бы не стала каждый день следить за движением рынка — гораздо важнее понимать свою цель и придерживаться своего плана.
Когда я вспоминаю себя в декрете, я понимаю: у меня тоже не было какого-то идеального плана. Я просто каждый день делала маленькие шаги — слушала книги про деньги в машине, училась, откладывала часть дохода и постепенно меняла своё отношение к деньгам. Не было одного решения, которое всё изменило. Было много маленьких действий, которые со временем привели меня туда, где я нахожусь сегодня.
Я всегда говорю: любой может стать любым.